2020年、私は新築ワンルームマンションを2戸買うために、5,450万円を借りました。
商品名は「資産形成ローン」。世間でいう不動産投資ローンです。35年返済、変動金利。4年後に2戸とも売却して、ローンは完済しました。損失は約530万円です。
その契約書が、先日まとめて出てきました。
この記事では、その契約書に何が書いてあったのかを、手元の書類のまま出します。借りた金額、金利の決まり方、35年払い続けた場合の総額、そして完済するときにかかった手数料まで。
数字はすべて契約書と計算書に印字されているものです。推測は入れていません。氏名・住所・物件の地番・契約番号は伏せます。
「資産形成ローン」という名前のローンだった
契約書の表題は「金銭消費貸借契約証書」。そして裏面には「資産形成ローン規定」という条文がびっしり並んでいました。
完済後に届いた証明書には、融資種別がこう書かれています。
融資種別 資産形成ローン
世間では不動産投資ローンと呼ばれる種類のものです。でも契約書に書かれていた名前は、資産形成ローンでした。借入金の使途の欄には「物件購入資金」とだけあります。
いま振り返ると、この名前がすべてを物語っていた気がします。私は資産を形成するつもりで、5,450万円を借りました。
なお、同じ「資産形成ローン」という名前でも、取り扱う会社によって条件は違います。この記事に書くのは、私が契約した1社のものです。金融機関名は出しません。
契約書の借入要項を、2戸ぶんそのまま出す
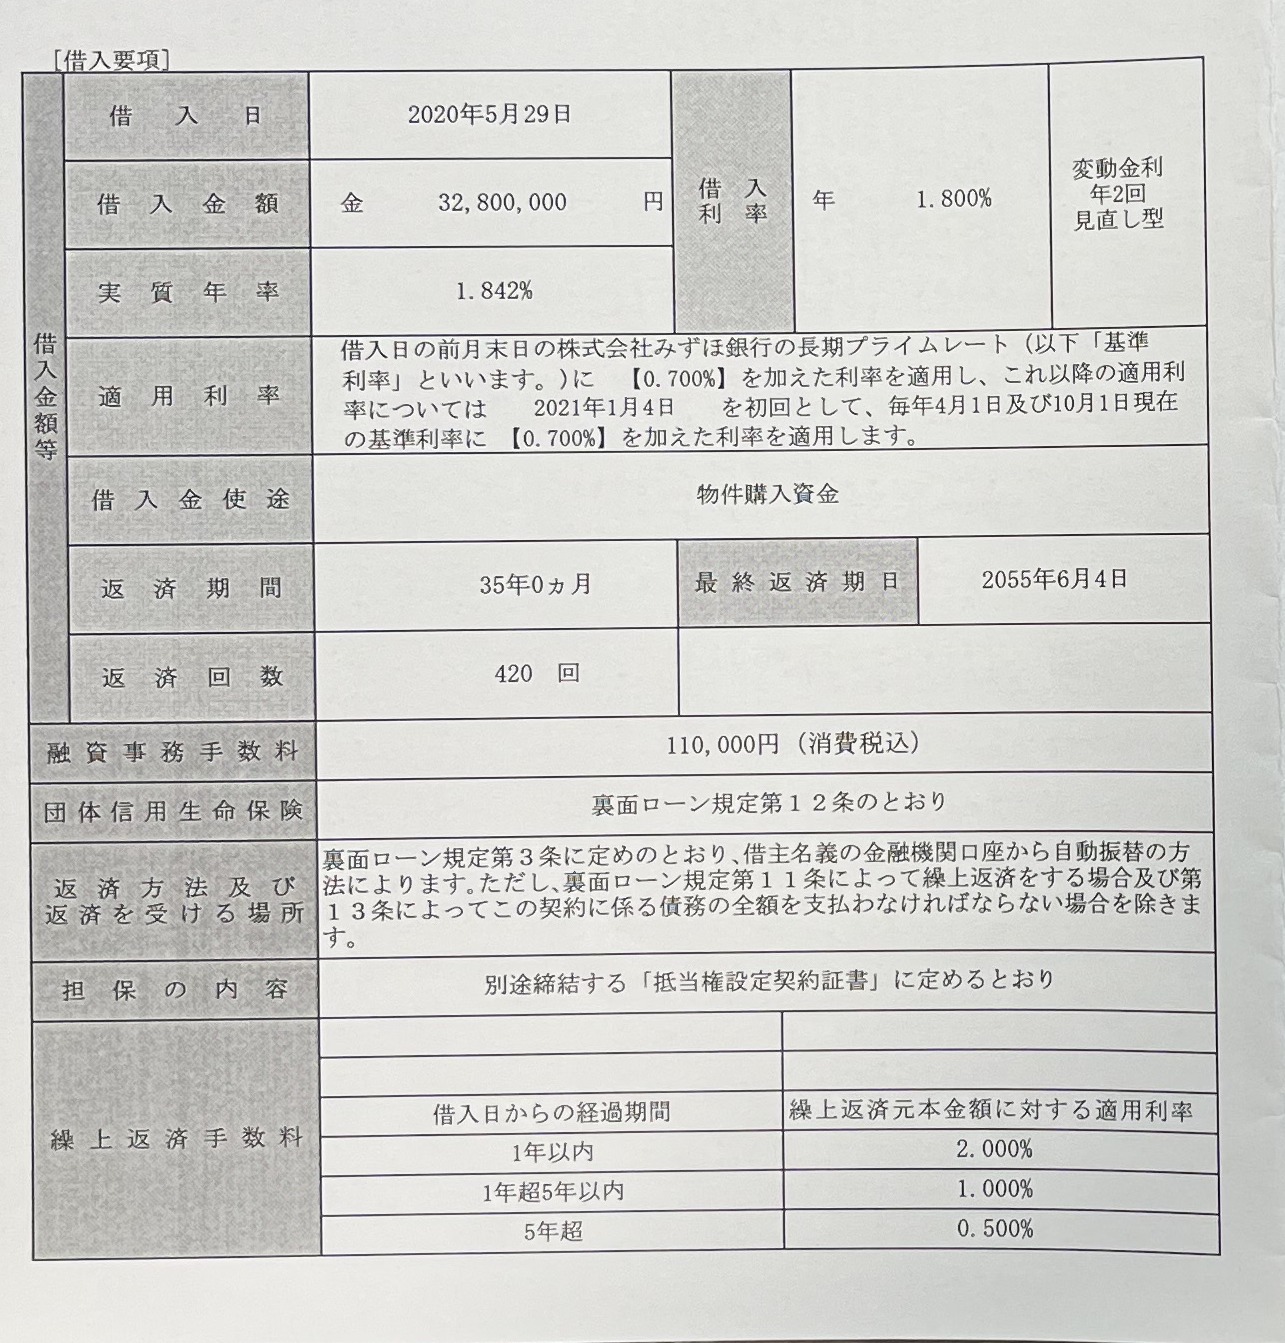
契約書の「借入要項」という欄に、条件が全部書いてあります。2戸ぶんを並べます。
| 項目 | 1戸目(中野富士見町) | 2戸目(新横浜) |
|---|---|---|
| 契約締結日 | 2020年5月29日 | 2020年7月31日 |
| 借入金額 | 32,800,000円 | 21,700,000円 |
| 借入利率 | 年1.800% | 年2.150% |
| 実質年率 | 1.842% | 2.218% |
| 金利タイプ | 変動・年2回見直し | 変動・年2回見直し |
| 返済期間 | 35年0ヵ月(420回) | 35年0ヵ月(420回) |
| 最終返済期日 | 2055年6月4日 | 2055年8月4日 |
| 毎月の返済額 | 105,317円 | 73,565円 |
| 融資事務手数料 | 110,000円(税込) | 110,000円(税込) |
借入の合計は5,450万円。毎月の返済は2戸合わせて178,882円です。
収入印紙も1通につき20,000円。2通で40,000円を貼りました。
35年払い続けたら、いくらになるのか
契約書には「返済予定総額」という欄があります。
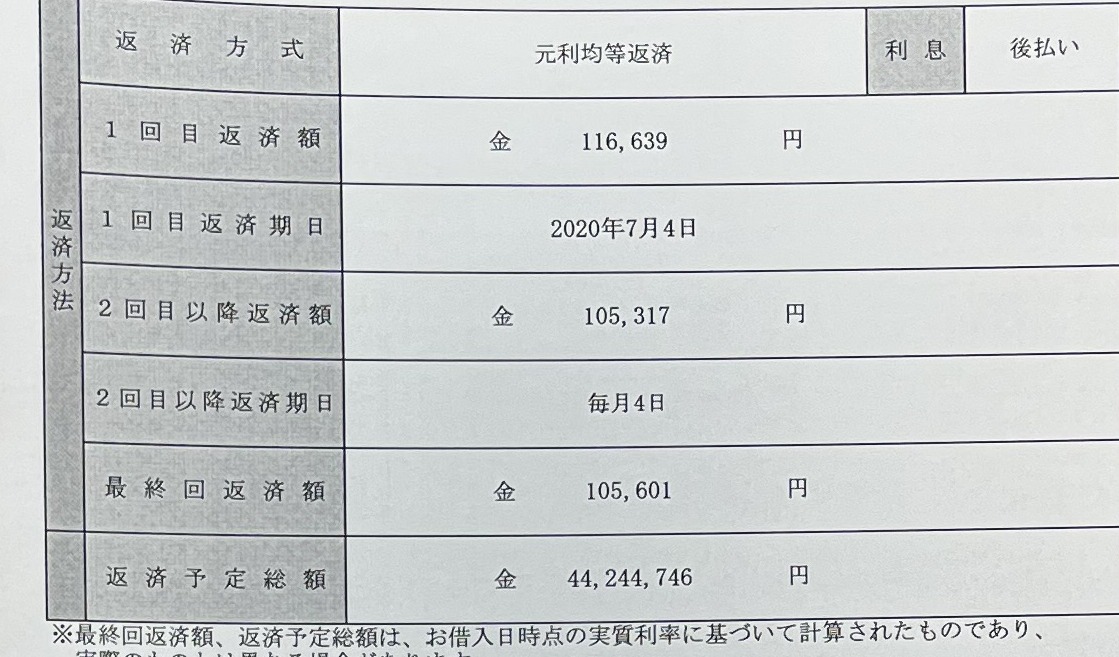
| 1戸目 | 2戸目 | 合計 | |
|---|---|---|---|
| 借入金額 | 32,800,000円 | 21,700,000円 | 54,500,000円 |
| 返済予定総額 | 44,244,746円 | 30,903,850円 | 75,148,596円 |
差額の20,648,596円が利息です。5,450万円を借りて、7,515万円を返す契約でした。
最終返済期日は2055年。契約書に印字されたその日付を、当時の私はよく見ていませんでした。
金利は「長期プライムレート+◯%」で決まっていた
借入利率の欄には、こう書いてあります。
借入日の前月末日の株式会社みずほ銀行の長期プライムレート(以下「基準利率」といいます。)に【0.700%】を加えた利率を適用し、これ以降の適用利率については2021年1月4日を初回として、毎年4月1日及び10月1日現在の基準利率に【0.700%】を加えた利率を適用します。
つまり固定ではなく、基準になる金利に一定の幅を乗せる形です。年2回、見直される。
ここで気づいたことがあります。2戸で、乗せる幅が違いました。
| 上乗せ幅 | 契約時の利率 | |
|---|---|---|
| 1戸目(2020年5月) | +0.700% | 1.800% |
| 2戸目(2020年7月) | +1.100% | 2.150% |
2か月しか違わないのに、2戸目のほうが0.400ポイント高い。すでに1戸目を借りている状態で2戸目を申し込んだので、条件が変わったのだと思います。
2戸目の提出書類には、1戸目にはなかった「賃貸借契約書(写)」が加わっていました。
変動金利は、実際に上がった
ここが、この記事でいちばん書いておきたかったことです。
4年後、完済するときの計算書に印字されていた金利はこうでした。
| 契約時 | 完済時(2024年) | |
|---|---|---|
| 1戸目 | 1.800% | 2.300% |
| 2戸目 | 2.150% | 2.700% |
2戸とも0.5ポイント以上、上がっていました。
「変動金利にはリスクがあります」という説明は、契約のときにも聞いた気がします。でも実際に上がった数字を自分の書類で見るまで、それがどういうことか分かっていませんでした。
もうひとつ、数字を並べておきます。2020年の借入は54,500,000円、2024年の残高は50,220,059円でした。
4年間、毎月17万8,882円を払い続けて、元金は約428万円しか減っていません。
元利均等返済では、はじめのうち返済額の多くが利息に充てられます。頭では知っていましたが、4年ぶんの結果として見ると、重みが違いました。
完済するのに、502,199円かかった
2024年6月28日、2戸を売却した決済の日に、ローンを一括で返しました。
そのとき届いた「繰上返済計算書(兼)申請書」です。
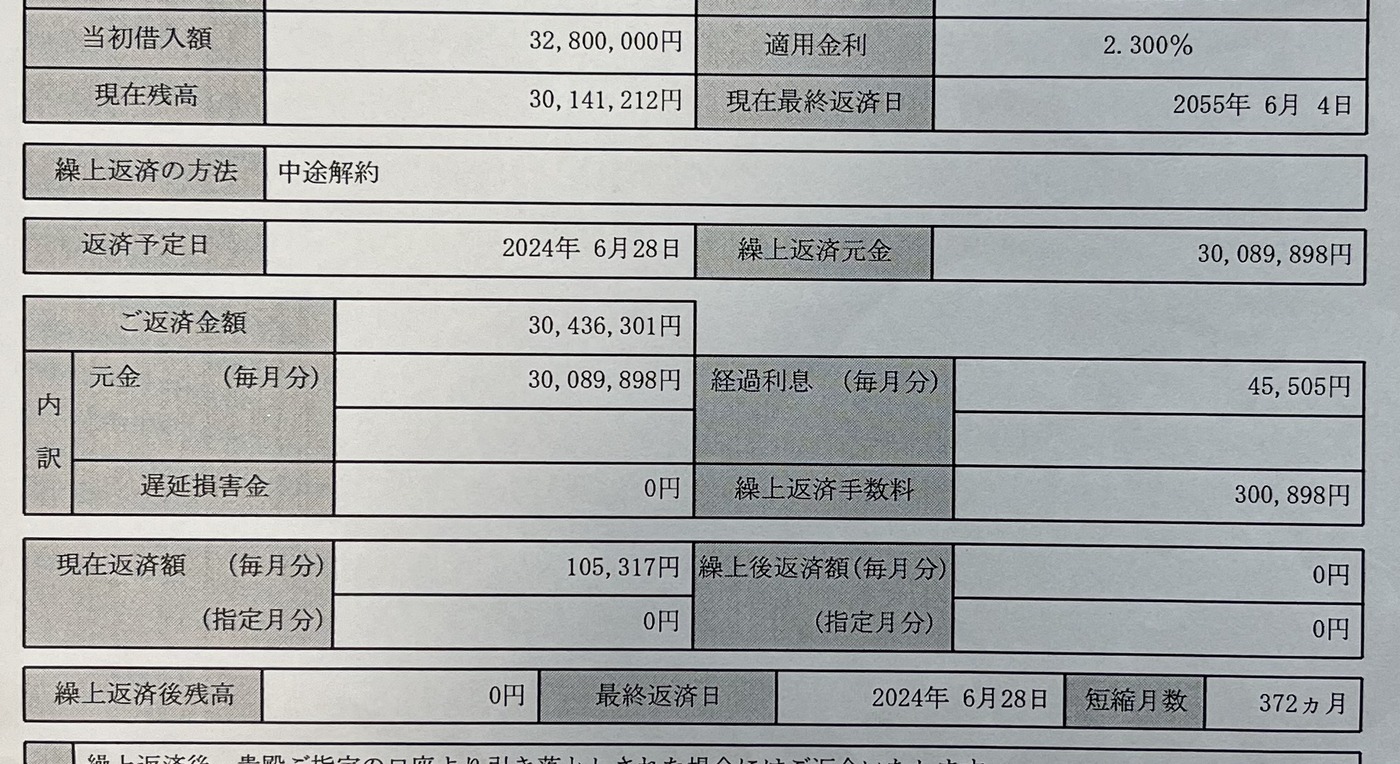
| 項目 | 1戸目 | 2戸目 | 合計 |
|---|---|---|---|
| 繰上返済元金 | 30,089,898円 | 20,130,161円 | 50,220,059円 |
| 経過利息 | 45,505円 | 35,737円 | 81,242円 |
| 繰上返済手数料 | 300,898円 | 201,301円 | 502,199円 |
| 遅延損害金 | 0円 | 0円 | 0円 |
| 支払合計 | 30,436,301円 | 20,367,199円 | 50,803,500円 |
繰上返済手数料だけで502,199円。
これは契約書の「繰上返済手数料」の欄に、最初から書いてありました。
| 借入日からの経過期間 | 繰上返済元本金額に対する適用利率 |
|---|---|
| 1年以内 | 2.000% |
| 1年超5年以内 | 1.000% |
| 5年超 | 0.500% |
私が完済したのは借入から約4年後。「1年超5年以内」なので1.000%です。元金の1%が手数料になりました。
実際に計算してみます。30,089,898円の1.000%は300,898.98円、20,130,161円の1.000%は201,301.61円。計算書に印字されていたのは300,898円と201,301円でした。1円未満は切り捨てられています。
早く返すほど、手数料の率は高い。この設計に気づいたのは、払ったあとでした。
なお、遅延損害金は2戸とも0円でした。4年間、返済が遅れたことは一度もありません。
裏面の約款で、いちばん怖いと思った条文
契約証書の裏面には、第1条から第22条までのローン規定が並んでいます。その中で、いま読み返していちばん怖いと思ったのがこの条文でした。
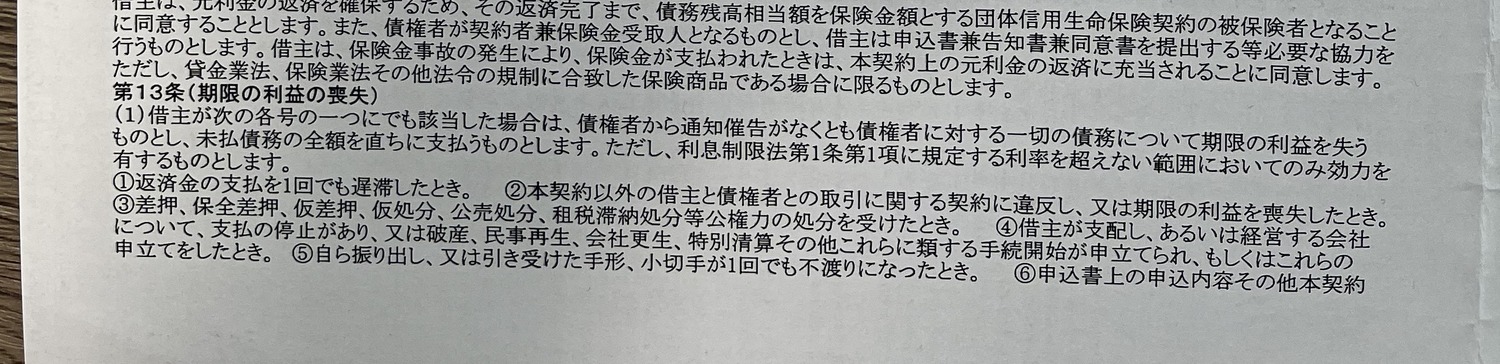
第13条(期限の利益の喪失)
(1) 借主が次の各号の一つにでも該当した場合は、債権者から通知催告がなくとも債権者に対する一切の債務について期限の利益を失うものとし、未払債務の全額を直ちに支払うものとします。
①返済金の支払を1回でも遅滞したとき。
返済を1回でも遅らせたら、残りの全額を直ちに支払う。しかも通知も催告もなく、です。
そして第4条には、そうなったときの利率が書いてあります。
未払元金について、年14.5%の割合による遅延損害金を支払うものとします。
仮に1戸目の残り約3,000万円に年14.5%がかかると、1年でおよそ435万円です。
ほかにも、読み返して気づいた条文がありました。
第9条(報告義務)
財産、債務、経営、業況、勤務先、収入、担保物件の現況について、請求があれば報告する義務があります。重大な変化が生じたときは、請求がなくても報告することになっています。
第11条(繰上返済)
繰上返済をするには、繰上返済日の1ヵ月以上前に書面で申し出て、債権者の事前の承諾を得る必要があります。思い立った日に返せるわけではありません。
第7条(費用の負担)
収入印紙代、融資事務手数料、抵当権の設定・変更・解除の登記費用、司法書士報酬。これらはすべて借主の負担です。
第12条(団体信用生命保険)
借主は団信の被保険者となることに同意する、とあります。勧誘のときに「団信で家族に残せる」と言われたのを覚えていますが、独身の私にその言葉は刺さりませんでした。
第16条(その他承諾事項)
債権者が必要と認めたときは、借主の自宅、携帯、勤務先その他の連絡先に電話確認を取ることを、あらかじめ承諾する内容になっています。住民票の写しや戸籍の記載事項証明書、所得証明書を取得されることにも、同意しています。
第17条(貸付の契約に係る勧誘)
借主は、債権者が貸付の契約に係る勧誘を行うことに同意します。たった1行ですが、契約した時点で次の勧誘を受ける同意もしていたことになります。
第19条(指定信用情報機関への登録)
この契約の取引事実は、信用情報機関に登録されます。返済状況に関する情報は契約継続中および契約終了後5年以内まで残ります。完済したら消える、ではありません。
署名する前に、見ておけばよかった4か所
契約書は分厚くて、文字も小さい。全部を読むのはむずかしいと思います。でも、この4か所だけなら数分で確認できます。
1|適用利率の決まり方
「年◯%」という数字だけでなく、何に何%を上乗せしているか。上乗せ幅は、契約ごとに変わることがあります。
2|繰上返済手数料の率
早く返すほど率が高い設計になっていないか。元金の1%は、3,000万円なら30万円です。
3|最終返済期日
2055年、2060年。その年に自分が何歳か。払い終わる前提で考えていいのかどうか。
4|期限の利益の喪失
1回の遅れで全額になるのか。そのときの遅延損害金は何%か。
私はこの4つを、署名したあとに知りました。
まとめ
- 商品名は「資産形成ローン」。使途は「物件購入資金」
- 5,450万円を35年で借り、返済予定総額は7,515万円(利息2,065万円)
- 金利は基準利率+0.700%と+1.100%。2戸で上乗せ幅が違った
- 変動金利は4年で1.800%→2.300%/2.150%→2.700%に上がった
- 4年払って、元金は約428万円しか減らなかった
- 完済時の繰上返済手数料は502,199円
- 約款には、1回の遅れで全額即時払いになる条文がある
契約書は、売る側の説明より正確です。そして、署名したあとでも読めます。
私は4年かけて、自分が何に署名したのかを知りました。これから契約する方には、先に読んでほしいと思っています。